자동차보험료가 올라도 너무 자주 오르고 있다. 지난 2003년 이후 매년 인상됐고 재작년과 작년에는 두 번씩 올랐다. 올 들어서도 벌써 자동차보험제도 개선이라는 그럴 듯한 포장으로 장기 무사고 운전자의 보험료를 최고 25%나 올렸다. 그리고도 부족해 이번에는 전체 보험료를 회사별로 4.8~7.5%나 올린단다. 작년의 소비자물가상승률이 2.2%인 점을 감안하면 무척 높은 인상률이다.
손해보험회사들이 보험료를 올리려는 이유는 물론 적자 때문이다. 적자를 메우려면 가입자들에게서 걷는 수입보험료를 늘리거나 보험금과 사업비 지출을 줄이는 두 가지 방법이 있다. 그런데 보험회사들은 보험금과 사업비 감축 노력은 등한히 한 채 보험료 인상에만 매달리고 있다.
보험회사들은 보험료를 올리기에 앞서 보험금이 새지나 않는지부터 돌아볼 일이다. 이른바 '나일론 환자'들로 인한 치료비 과잉 지급도 막대할 것으로 추정된다. 오죽하면 정형외과 등 일부 병원은 자동차보험으로 먹고 산다는 말까지 나오겠는가.
손보업계는 지급보험금을 수입보험료로 나눈 손해율이 적정 범위를 웃돈다며 엄살이지만 보험금 누수 요인을 철저히 차단한다면 보험료를 올리기는커녕 되레 10~20% 정도는 내려도 얼마든지 흑자 경영이 가능하다고 본다. 교통사고 건수와 사망자가 줄어들고 있는 추세에 손해율 타령만 하니 이해하기 어렵다. 연간 8조5천억 원 규모의 자동차보험시장에서 25% 안팎을 차지하는 사업비만 조금 줄여도 업계의 수지 개선에 큰 도움이 될 것이다.
거의 모든 국민과 관련되는 자동차보험이 진정 경쟁력을 갖추려면 말로만 선진 경영을 떠들 게 아니라 보상 업무 혁신과 원가 절감 등을 통해 보험금 누수를 막으려는 혁신이 전제돼야 한다. 보험료 인상은 그 다음의 일이다.




 [국감]중국산 테슬라는 FSD 못 쓰는데…BYD 고객정보 中 본사 이전, 보안 검증은 한 건도 없어
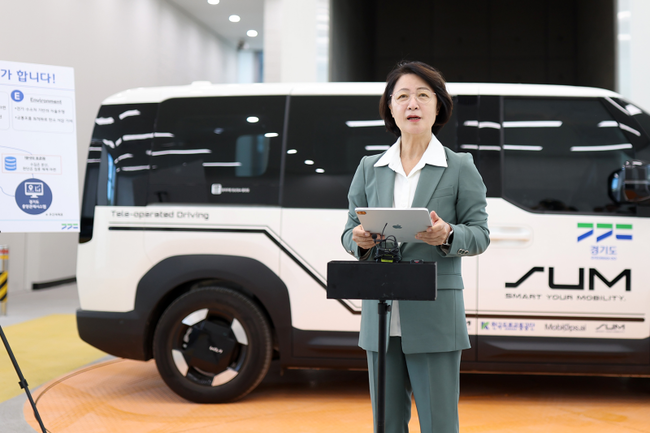 취임 100일 추미애, 판교서 '자율주행 교통혁명' 선언…2028년 고속도로 버스 시험운행
 택시기사 근로시간 실태 처음 들여다본다…노동계·업계·정부 한자리에
 NHN KCP, 화물 차주 운송료 정산일 전 지급 '상생 결제' 시범 운영
 고유가에 전기차 수요 급증, 부산시 추가 보급
 “중고차 허위매물 차단·개정 법령 현장 안착 지도·점검 필요”
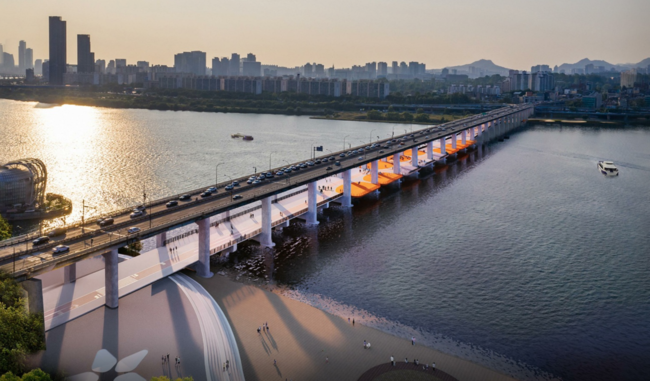 개통 50년 만에 차 끊는 잠수교…서울 첫 한강 보행전용교로 전환
 구미 시내버스 이용객 22% 급증…코로나 이전 수준 넘어섰다
 [이슈]명절 공짜 통행료의 청구서…도로공사 7875억 떠안고 정부 보전 '0원'